Jak obliczyć powierzchnię użytkową? Wzór, skosy, przepisy
Powierzchnię użytkową obliczasz, mierząc każde pomieszczenie po wewnętrznej długości ścian, mnożąc długość przez szerokość i sumując pola wszystkich pomieszczeń, które wlicza wybrana definicja. W projekcie budynku pod skosami część podłogi przy wysokości od 2,20 m liczy się w 100%, od 1,40 m do 2,20 m w 50%, a niższą pomija się. To, czy do sumy trafią piwnica, garaż, balkon albo klatka schodowa, zależy od celu pomiaru: inaczej liczy się metraż w projekcie domu, inaczej do podatku od nieruchomości, a jeszcze inaczej przy najmie lokalu.
- Jak obliczyć powierzchnię użytkową krok po kroku?
- Jak jest liczona powierzchnia użytkowa domu?
- Co się zalicza do powierzchni użytkowej mieszkania?
- Która definicja powierzchni użytkowej obowiązuje w Twojej sprawie?
- Czym powierzchnia użytkowa różni się od PUM i powierzchni całkowitej?
- Najczęstsze błędy przy liczeniu powierzchni użytkowej
- Lista kontrolna przed podaniem metrażu
Jak obliczyć powierzchnię użytkową krok po kroku?
Pomiar sprowadza się do pięciu czynności: wyboru definicji, zmierzenia pomieszczeń od wewnątrz, policzenia pola każdego z nich, uwzględnienia wysokości i zsumowania wyników. Kolejność ma znaczenie, bo od definicji zależy, które pomieszczenia w ogóle mierzysz.
- Ustal cel: projekt budowlany, podatek od nieruchomości, podatek od spadków i darowizn, najem lub prawa lokatorskie, księga wieczysta. Każdy z tych celów ma własną definicję.
- Zmierz każde pomieszczenie po wewnętrznej długości ścian, czyli od ściany do ściany wewnątrz pomieszczenia, a nie po zewnętrznym obrysie budynku.
- Policz pole podłogi każdego pomieszczenia według wzoru opisanego niżej.
- W pomieszczeniach o zmiennej wysokości, np. na poddaszu ze skosami, podziel podłogę na strefy wysokości i zastosuj właściwy udział procentowy.
- Zsumuj pola pomieszczeń, które definicja wlicza, i pomiń te, które wyklucza, np. balkony albo klatki schodowe.
Zapisuj wymiary i wynik osobno dla każdego pomieszczenia. Taka tabelka ułatwia późniejsze porównanie z metrażem podanym w projekcie, umowie deweloperskiej lub akcie notarialnym.
Jaki jest wzór na powierzchnię użytkową?
Wzór to suma pól podłóg wliczanych pomieszczeń: PU = P1 + P2 + ... + Pn, gdzie pole prostokątnego pomieszczenia P = długość × szerokość, wymiary w metrach, wynik w m². Przykład na założonych wymiarach: pokój 4,00 × 3,50 m ma 14,00 m², kuchnia 3,00 × 2,50 m ma 7,50 m², łazienka 2,00 × 1,80 m ma 3,60 m², razem 25,10 m².
Pomieszczenie w kształcie litery L podziel na dwa prostokąty i dodaj ich pola. Fragment trójkątny, np. ścięty narożnik, liczysz jako połowę iloczynu podstawy i wysokości trójkąta. Dla poddasza ze skosami wzór projektowy ma postać: PU = P(od 2,20 m) + 0,5 × P(od 1,40 do 2,20 m), a pole poniżej 1,40 m nie wchodzi do wyniku.
Podaj pole podłogi w trzech strefach wysokości. Kalkulator zsumuje je z udziałem 100%, 50% i 0%, tak jak przy obliczaniu powierzchni użytkowej w projekcie.
Jak jest liczona powierzchnia użytkowa domu?
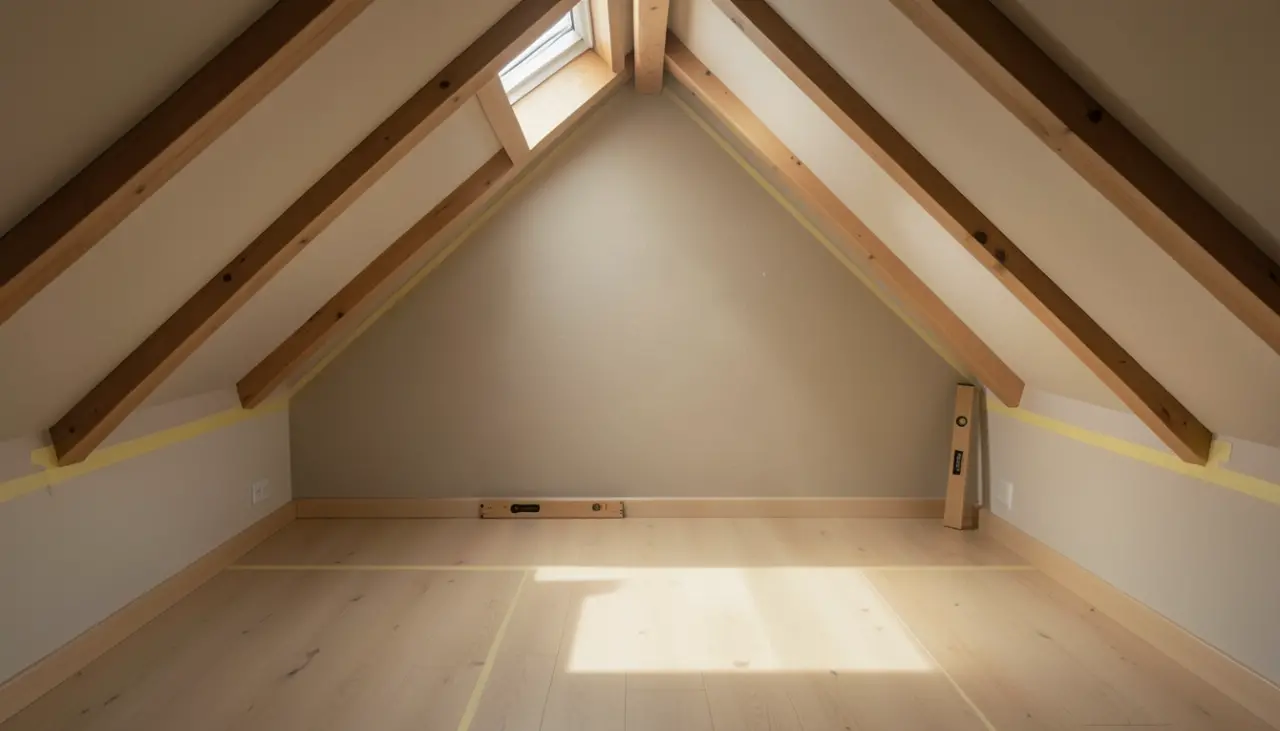
W projekcie domu powierzchnię użytkową wyznacza się według rozporządzenia w sprawie szczegółowego zakresu i formy projektu budowlanego oraz Polskiej Normy PN-ISO 9836, a udział każdej części podłogi zależy od wysokości pomieszczenia. Progi wysokości dla skosów podaje poradnik ARCHON+ o powierzchni użytkowej: pomieszczenia od 2,20 m wlicza się w 100%, od 1,40 m do 2,20 m w 50%, a niższe niż 1,40 m pomija się.
| Wysokość pomieszczenia | Udział w powierzchni użytkowej | Ile z 10 m² podłogi trafia do wyniku |
|---|---|---|
| od 2,20 m | 100% | 10 m² |
| od 1,40 m do 2,20 m | 50% | 5 m² |
| poniżej 1,40 m | 0% | 0 m² |
Przykład na założonych wymiarach: pokój na poddaszu ma 21 m² podłogi, z czego 12 m² leży w strefie od 2,20 m, 6 m² w strefie od 1,40 do 2,20 m i 3 m² poniżej 1,40 m. Powierzchnia użytkowa wynosi 12 + 0,5 × 6 + 0 = 15 m². Różnica 6 m² między podłogą a metrażem to typowe źródło nieporozumień przy domach z poddaszem użytkowym.
Liczenie na potrzeby projektu jest najbardziej wymagające, bo przepisy są rozproszone. Według artykułu Poradnika Przedsiębiorcy o wyliczaniu powierzchni użytkowej trzeba sięgnąć jednocześnie do Prawa budowlanego, rozporządzenia w sprawie warunków technicznych, jakim powinny odpowiadać budynki, oraz Polskiej Normy.
Mierzyć w stanie surowym czy po wykończeniu?
Według opisu normy PN-ISO 9836 pomiar wykonuje się w świetle ścian w stanie surowym, czyli przed tynkowaniem. Gdy mierzysz już wykończony budynek, norma podaje wartości, o które powiększa się powierzchnie, aby zbliżyć wynik do pomiaru w stanie surowym, co opisuje omówienie powierzchni użytkowej w serwisie Archeton. To jeden z powodów, dla których metraż zmierzony taśmą w gotowym domu bywa mniejszy niż w projekcie.
Uwaga na wydanie normy. Omówienie Archeton powołuje się na PN-ISO 9836:1997, poradnik Warty na PN-ISO 9836:2015-12, a materiał Eiffage Immobilier o normach pomiaru wskazuje PN-ISO 9836:2022-07 jako wersję, która zastąpiła poprzednie. Przed formalnym pomiarem ustal z projektantem lub w umowie, według którego wydania liczony jest metraż, bo szczegóły mogą się różnić między wersjami.
Jak obliczyć powierzchnię użytkową w kalkulatorze?
Kalkulator potrzebuje trzech wartości: pola podłogi w strefie od 2,20 m, w strefie od 1,40 do 2,20 m oraz poniżej 1,40 m, i sumuje je z udziałem 100%, 50% i 0%. Pola stref wyznaczasz sam, mierząc od wewnątrz, a gotowy wynik policzysz w kalkulatorze dołączonym do tego poradnika.
Co się zalicza do powierzchni użytkowej mieszkania?
Do powierzchni użytkowej mieszkania zalicza się pomieszczenia wewnętrzne przeznaczone do bezpośredniego użytkowania przez człowieka: pokoje, kuchnię, łazienki, toalety, garderoby, korytarze, spiżarnie i pomieszczenia pomocnicze wewnątrz lokalu. Taką listę według normy PN-ISO 9836:2015-12 przytacza poradnik Warty o powierzchni użytkowej mieszkania. W ujęciu ogólnym pomija się elementy konstrukcyjne oraz części wspólne i techniczne budynku.
Najdokładniejszą listę wyłączeń dla lokalu daje ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów, mieszkaniowym zasobie gminy i o zmianie Kodeksu cywilnego, którą cytuje zestawienie definicji w bazie wiedzy Studio Atrium. Wlicza ona wszystkie pomieszczenia lokalu bez względu na ich przeznaczenie i sposób używania, ale wyłącza m.in. balkony, tarasy, loggie, antresole, szafy i schowki w ścianach, pralnie, suszarnie, wózkarnie, strychy, piwnice i komórki na opał.
| Element | Ustawa o ochronie praw lokatorów (lokal) | Ustawa o podatkach i opłatach lokalnych (budynek) |
|---|---|---|
| Pokoje, kuchnia, łazienki, przedpokoje, korytarze, spiżarnie | wlicza | wlicza, pomiar na wszystkich kondygnacjach |
| Piwnice | nie wlicza | wlicza, piwnica jest kondygnacją |
| Garaże podziemne, sutereny | nie wymieniono | wlicza, to kondygnacje |
| Poddasze użytkowe | nie wymieniono (strych nie wlicza) | wlicza, to kondygnacja |
| Balkony, tarasy, loggie | nie wlicza | nie wymieniono |
| Antresole, szafy i schowki w ścianach | nie wlicza | nie wymieniono |
| Pralnie, suszarnie, wózkarnie, komórki na opał | nie wlicza | nie wymieniono |
| Klatki schodowe, szyby dźwigowe | nie wymieniono | nie wlicza |
Oznaczenie nie wymieniono znaczy, że przytoczona definicja nie odnosi się do elementu wprost. W takiej sytuacji sprawdź pełny tekst przepisu albo zapytaj instytucję, która wymaga od Ciebie podania metrażu.
Która definicja powierzchni użytkowej obowiązuje w Twojej sprawie?
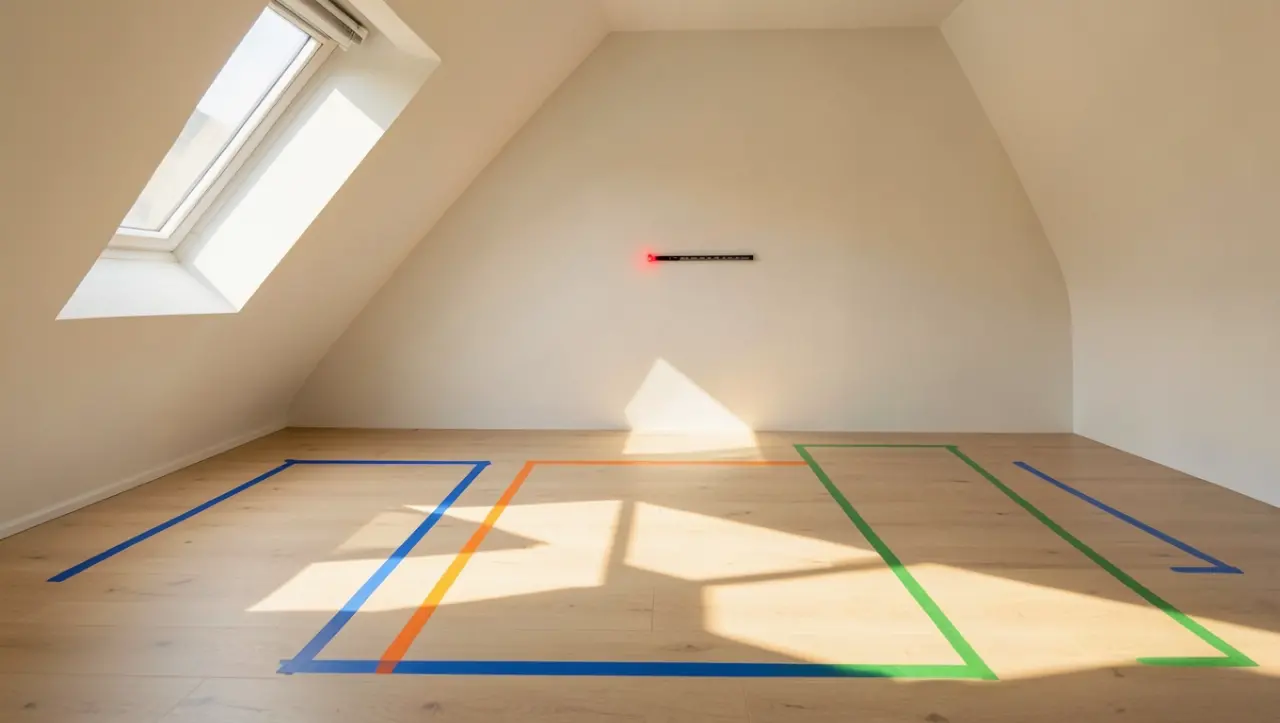
Nie ma jednej uniwersalnej definicji: stosujesz tę, której wymaga cel pomiaru. Prawo budowlane z 7 lipca 1994 r. nie precyzuje sposobu liczenia, dlatego o wyniku decydują przepisy właściwe dla danej sprawy.
| Cel pomiaru | Podstawa | Co wyróżnia sposób liczenia |
|---|---|---|
| Projekt budowlany | rozporządzenie w sprawie szczegółowego zakresu i formy projektu budowlanego, PN-ISO 9836 | progi wysokości 2,20 m i 1,40 m, pomiar w świetle ścian |
| Podatek od nieruchomości | ustawa z 12 stycznia 1991 r. o podatkach i opłatach lokalnych | pomiar po wewnętrznej długości ścian na wszystkich kondygnacjach, bez klatek schodowych i szybów dźwigowych |
| Podatek od spadków i darowizn | ustawa z 28 lipca 1983 r. o podatku od spadków i darowizn | definicja podobna do podatkowej |
| Najem, prawa lokatorów | ustawa z 21 czerwca 2001 r. o ochronie praw lokatorów | szczegółowa lista pomieszczeń wliczanych i wyłączonych |
| Księga wieczysta | rozporządzenie Ministra Sprawiedliwości z 21 listopada 2013 r. | suma powierzchni lokali w budynku wraz z pomieszczeniami przynależnymi |
Jak obliczyć powierzchnię użytkową do podatku od nieruchomości?
Do podatku od nieruchomości mierzysz budynek po wewnętrznej długości ścian na wszystkich kondygnacjach, wliczając garaże podziemne, piwnice, sutereny i poddasza użytkowe, a pomijając klatki schodowe i szyby dźwigowe. Ta wartość jest podstawą opodatkowania budynku, na co zwraca uwagę również poradnik Castoramy o powierzchni użytkowej. Przytoczona definicja podatkowa nie wspomina o progach wysokości, dlatego zasady dla skosów sprawdź w pełnym, aktualnym tekście ustawy przed złożeniem deklaracji.
Czym powierzchnia użytkowa różni się od PUM i powierzchni całkowitej?
Powierzchnia użytkowa obejmuje wszystkie pomieszczenia funkcjonalne, a PUM, czyli powierzchnia użytkowa mieszkalna, tylko część lokalu przeznaczoną do stałego pobytu ludzi. Jak opisuje poradnik Murapolu o powierzchni użytkowej i PUM, do PUM nie zalicza się m.in. łazienek, korytarzy i przedpokojów, pomieszczeń technicznych i gospodarczych, a w niektórych klasyfikacjach inwestorskich także kuchni.
Pomieszczenie liczone do PUM musi według tego samego źródła spełniać dodatkowe warunki: służyć do stałego pobytu, mieć dostęp do światła dziennego, wentylację i ogrzewanie oraz odpowiednią wysokość, w nowych budynkach zwykle minimum 2,5 m. Powierzchnia całkowita i powierzchnia zabudowy to z kolei osobne wskaźniki powierzchniowe, używane do innych celów projektowych, planistycznych i prawnych, więc nie zastępują powierzchni użytkowej w umowie ani w deklaracji.
Najczęstsze błędy przy liczeniu powierzchni użytkowej
Większość rozbieżności wynika z pomiaru według niewłaściwej definicji albo z pominięcia wysokości pomieszczeń. Nieporozumienia biorą się też z niejednoznacznych zapisów w umowach deweloperskich i z różnych standardów przyjmowanych przez biura projektowe.
- Pomiar po zewnętrznym obrysie ścian zamiast po wewnętrznej długości ścian pomieszczeń.
- Wliczenie całej podłogi poddasza bez podziału na strefy od 2,20 m, od 1,40 do 2,20 m i poniżej 1,40 m.
- Doliczanie balkonów, tarasów i loggii do metrażu lokalu.
- Przepisanie wyniku z projektu do deklaracji podatkowej bez sprawdzenia, czy uwzględnia piwnice, sutereny i garaże podziemne.
- Wliczanie klatki schodowej domu do powierzchni na potrzeby podatku od nieruchomości.
- Porównywanie pomiaru w stanie wykończonym z projektem liczonym w stanie surowym.
- Powoływanie się na nieaktualne wydanie normy PN-ISO 9836.
Pamiętaj też, że powierzchnia użytkowa to metraż podłogi, a nie powierzchnia do remontu. Do zakupu farby liczysz ściany i sufity, np. według poradnika jak obliczyć powierzchnię sufitu do malowania. To samo dotyczy klatki schodowej: choć jest wyłączona z podatkowej powierzchni użytkowej, przy remoncie jej ściany liczy się osobno. Jeśli planujesz kolejne wyliczenia związane z wykończeniem, zobacz też, jak obliczyć koszt malowania proszkowego.
Lista kontrolna przed podaniem metrażu
Zanim wpiszesz powierzchnię użytkową do umowy, deklaracji lub ogłoszenia, przejdź przez poniższe punkty.
- Wiem, do czego potrzebuję wyniku i według której definicji liczę.
- Każde pomieszczenie zmierzyłem od wewnątrz i zapisałem jego wymiary oraz pole.
- Pomieszczenia nieregularne podzieliłem na prostokąty i trójkąty.
- Poddasze podzieliłem na strefy wysokości, jeśli wymaga tego przyjęta definicja.
- Pominąłem elementy, które definicja wyłącza, np. balkony, klatki schodowe, szyby dźwigowe.
- Wiem, czy porównuję wynik w stanie surowym, czy wykończonym.
- Porównałem wynik z projektem lub aktem notarialnym i umiem wyjaśnić różnicę.
- Przy sporze z deweloperem lub urzędem zlecam pomiar fachowcowi zamiast polegać na własnym pomiarze.
